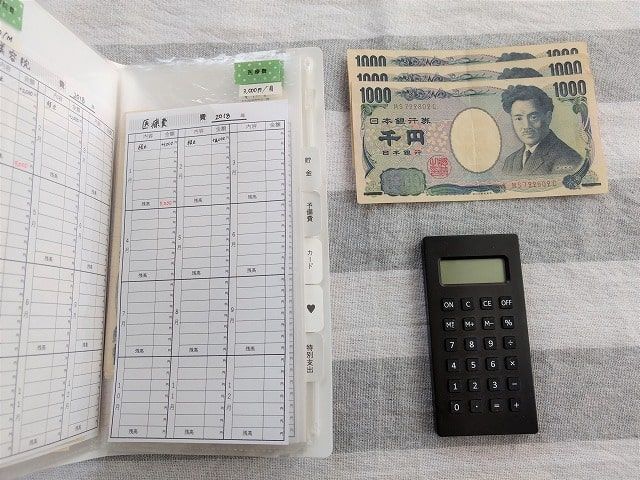
一人暮らしをしていると、「毎月どれくらいお金を使っているのかわからない」「給料日前になるとお金が足りなくなる」「節約したいけれど、何から見直せばいいのかわからない」と感じることはありませんか?
そんなときに役立つのが家計簿です。
家計簿というと、「毎日レシートを見ながら細かく記録しなければならない」「1円単位まで合わせないと意味がない」と思う人もいるかもしれません。
しかし、家計簿の目的は完璧な記録を作ることではありません。
大切なのは、自分が何にいくら使っているのかを知り、無駄な支出や改善できるポイントを見つけることです。
そのため、一人暮らしで初めて家計簿をつけるなら、最初から細かく分類しすぎる必要はありません。
家賃、食費、水道光熱費、通信費、日用品費、娯楽費など、大まかな項目だけでも十分です。
この記事では、一人暮らしの家計簿のつけ方を初心者向けにわかりやすく解説します。
家計簿を続けるコツや、家計簿をつけても節約できないときの見直しポイントも紹介するので、「今度こそお金を管理したい」という人はぜひ参考にしてください。
- 一人暮らしで家計簿をつけるメリット
- 毎月の生活費を把握できる
- 無駄遣いを見つけやすくなる
- 貯金の計画を立てやすくなる
- 一人暮らしの家計簿は何を記録する?
- 収入
- 固定費
- 変動費
- 一人暮らしの家計簿のつけ方5ステップ
- 1.毎月の手取り収入を確認する
- 2.固定費を書き出す
- 3.毎日の変動費を記録する
- 4.1週間ごとに使った金額を確認する
- 5.月末に予算と実績を比較する
- 家計簿は手書き・アプリ・表計算のどれがいい?
- 手書きの家計簿
- 家計簿アプリ
- Excelやスプレッドシート
- 初心者は「ざっくり家計簿」から始めよう
- 家計簿を続けるコツ7選
- 1.毎日記録しなくてもいい
- 2.項目を増やしすぎない
- 3.レシートを一時的に保管する場所を作る
- 4.クレジットカードやキャッシュレスの履歴を活用する
- 5.完璧に合わなくても気にしない
- 6.週に一度だけ振り返る
- 7.節約できた金額を記録する
- 一人暮らしの家計簿におすすめの予算の決め方
- 「余ったら貯金」ではなく貯金も予算に入れる
- 家計簿をつけても節約できない原因
- 毎月赤字になる場合は固定費を確認する
- 家計簿でやってはいけないこと
- 1円単位まで完璧に合わせようとする
- 使った自分を責める
- 予算を厳しくしすぎる
- 最初の1か月は節約せず記録だけでもいい
- 一人暮らしの家計簿は「続けられる簡単さ」が大切
一人暮らしで家計簿をつけるメリット
一人暮らしでは、生活に必要なお金を基本的に自分で管理します。
家賃や食費、水道光熱費、スマートフォン料金、日用品費など、さまざまな支出があります。
しかし、毎日の買い物をすべて覚えておくのは難しいものです。
「今月はあまり使っていないはず」と思っていても、実際に計算してみると予想以上の金額になっていることがあります。
家計簿をつけることで、お金の流れを見えるようにできます。
主なメリットを確認してみましょう。
毎月の生活費を把握できる
家計簿をつける最大のメリットは、1か月にどれくらいお金を使っているのかわかることです。
たとえば、
- 家賃:60,000円
- 食費:40,000円
- 水道光熱費:12,000円
- 通信費:8,000円
- 日用品費:6,000円
- 娯楽・交際費:25,000円
と記録すれば、どの項目に多く使っているのかがわかります。
「節約しなければ」と漠然と考えるより、「食費が予想より高いから少し見直そう」と具体的に考えられるようになります。
無駄遣いを見つけやすくなる
家計簿をつけると、自分では気づいていなかった無駄遣いが見つかることがあります。
たとえば、毎日のコンビニ代です。
1回500円程度なら、それほど大きな支出には感じないかもしれません。
しかし、月20回利用していれば1万円です。
カフェやネットショッピング、アプリへの課金なども同様です。
1回の金額ではなく、月単位で合計することで見直すべき支出が見えやすくなります。
貯金の計画を立てやすくなる
自分の生活費がわかれば、「毎月いくら貯金できるか」も考えやすくなります。
たとえば手取り20万円で毎月の生活費が18万円なら、残りは2万円です。
そのうち1万円を貯金し、1万円を予備費として残すという計画を立てられます。
生活費がわからないまま「毎月3万円貯金する」と決めても、途中でお金が足りなくなる可能性があります。
まず現在の支出を把握し、無理のない貯金額を設定しましょう。
一人暮らしの家計簿は何を記録する?
家計簿を始めるときに悩みやすいのが、「何を記録すればいいの?」という点です。
初心者の場合は、大きく「収入」「固定費」「変動費」の3つに分けるとわかりやすくなります。
収入
まず、1か月に自由に使える収入を確認します。
会社員の場合は、基本的に税金や社会保険料などが差し引かれたあとの手取り額を基準にすると管理しやすくなります。
副収入などがある場合も記録できますが、毎月金額が変わるのであれば、安定して入る収入だけで生活費を組むほうが安心です。
ボーナスなどを毎月の生活費の前提にしないようにしましょう。
固定費
固定費とは、毎月ほぼ決まった金額で発生する支出です。
一人暮らしでは、
- 家賃
- スマートフォン料金
- インターネット料金
- 保険料
- サブスクリプション
- ジムや習い事
- 駐車場代
などがあります。
固定費は毎月大きく変わらないため、一度一覧にしておけば管理しやすくなります。
また、一度見直すと節約効果が続きやすいため、家計簿をつけたあとに優先して確認したい項目です。
変動費
変動費とは、使い方によって毎月金額が変わる支出です。
代表的なものには、
- 食費
- 水道光熱費
- 日用品費
- 交通費
- 交際費
- 娯楽費
- 洋服代
- 美容費
- 医療費
などがあります。
初心者は項目を細かく増やしすぎないことがポイントです。
たとえば、食費を「スーパー」「外食」「お菓子」「飲み物」と分けると管理しやすい人もいますが、最初はすべて「食費」でまとめても構いません。
家計簿に慣れてきてから、自分が確認したい項目だけ細かく分けましょう。
一人暮らしの家計簿のつけ方5ステップ
ここからは、実際に家計簿を始める手順を紹介します。
1.毎月の手取り収入を確認する
最初に、自分が毎月いくら使えるのかを確認します。
たとえば手取り20万円なら、その20万円の中から家賃や食費、光熱費などを支払い、貯金をします。
家計管理では「給料の額面」ではなく、実際に口座へ入る手取り額を基準にするとわかりやすくなります。
まずは給料明細や銀行口座を確認してみましょう。
2.固定費を書き出す
次に、毎月必ず支払っている固定費を書き出します。
たとえば、
家賃60,000円
スマホ5,000円
インターネット4,000円
サブスク2,000円
保険3,000円
なら、固定費の合計は74,000円です。
固定費は銀行口座やクレジットカードから自動で引き落とされている場合が多いため、過去の明細を見ると確認できます。
ここで「何の支払いかわからないもの」が見つかったら、契約内容も確認してみましょう。
使っていないサービスを見つけられる場合があります。
3.毎日の変動費を記録する
次に、日々の食費や日用品費などを記録します。
たとえば、
スーパー:3,200円
コンビニ:650円
ドラッグストア:1,500円
友人との食事:3,000円
と記録します。
1円単位まで細かく合わせる必要はありません。
特に最初は、「どの項目にどれくらい使っているか」を把握できれば十分です。
レシートを毎回入力するのが面倒なら、数日分まとめて記録しても構いません。
4.1週間ごとに使った金額を確認する
家計簿は月末だけ確認するより、1週間ごとに軽く振り返ると使いすぎを防ぎやすくなります。
たとえば、食費を月4万円にしたい場合、単純に4週間で考えると1週間あたり1万円前後です。
1週目に15,000円使っていたら、
「今週は外食が多かったから、来週は少し自炊を増やそう」
と調整できます。
月末になってから「予算を1万円超えていた」と気づくより、途中で調整できるほうが管理しやすくなります。
5.月末に予算と実績を比較する
1か月が終わったら、予定していた予算と実際に使った金額を比べます。
たとえば、
食費予算:35,000円
実際:42,000円
だった場合、7,000円オーバーしています。
ここで大切なのは、単に「使いすぎた」と反省することではありません。
「なぜ増えたのか」を確認しましょう。
外食が多かったのか、スーパーで食材を買いすぎたのか、飲み物やお菓子が多かったのか。
原因がわかれば翌月の対策を考えられます。
家計簿は手書き・アプリ・表計算のどれがいい?
家計簿にはさまざまな方法があります。
どの方法が一番優れているというものではありません。
自分が一番続けやすい方法を選びましょう。
手書きの家計簿
ノートや市販の家計簿に手書きする方法です。
自分で書くため、お金を使ったことを意識しやすいという特徴があります。
また、自由に項目を作れるため、自分好みに管理できます。
一方で、毎回書くのが面倒に感じる人には向いていないこともあります。
文字を書くことが好きな人や、スマートフォンより紙のほうが確認しやすい人に向いています。
家計簿アプリ
スマートフォンの家計簿アプリを利用する方法もあります。
外出先でもすぐ記録できるため、レシートをためたくない人に便利です。
サービスによっては銀行口座やクレジットカードなどの利用履歴と連携できる場合もあります。
ただし、連携機能やセキュリティ、利用料金などはサービスによって異なります。
利用する場合は、自分で内容を確認したうえで選びましょう。
Excelやスプレッドシート
パソコンやスマートフォンで表を作り、家計簿を管理する方法もあります。
自分で計算式を設定すれば、支出の合計や残額を自動で計算できます。
項目を自由に変更できるので、自分好みに家計を分析したい人に向いています。
一方で、最初に表を作る手間がかかるため、簡単に始めたい人には家計簿アプリやノートのほうが合う場合もあります。
初心者は「ざっくり家計簿」から始めよう
家計簿が続かない人に多いのが、最初から完璧を目指しすぎることです。
たとえば、スーパーで2,000円使ったときに、
野菜:600円
肉:700円
お菓子:300円
調味料:400円
とすべて分けようとすると、記録だけで時間がかかります。
最初は「食費2,000円」で十分です。
家計簿の目的は、1円単位で正確な帳簿を作ることではありません。
自分の支出傾向を把握することです。
まずは、
- 固定費
- 食費
- 日用品費
- 交際・娯楽費
- その他
くらいの分類から始めてみましょう。
家計簿を続けるコツ7選
家計簿は1日だけつけても、家計の傾向はわかりにくいものです。
続けるための工夫を紹介します。
1.毎日記録しなくてもいい
家計簿は必ず毎日つける必要はありません。
毎日記録するのが負担なら、週2回や週末にまとめても構いません。
自分が続けられるペースを選びましょう。
2.項目を増やしすぎない
分類が細かいほど記録が面倒になります。
最初は5~7項目程度にして、必要になったら増やす方法がおすすめです。
3.レシートを一時的に保管する場所を作る
現金で買い物をする人は、レシートをなくしやすくなります。
財布の決まった場所や小さなケースなど、「記録するまで入れておく場所」を決めると管理しやすくなります。
4.クレジットカードやキャッシュレスの履歴を活用する
キャッシュレス決済なら利用履歴が残るため、毎回その場で家計簿へ入力しなくても後から確認できます。
週末に履歴を見ながらまとめて記録する方法もあります。
5.完璧に合わなくても気にしない
家計簿と財布の金額が数百円合わないこともあります。
「合わないから最初からやり直そう」と考えると続きません。
目的はお金の流れを知ることなので、大きな支出を把握できていれば十分と考えましょう。
6.週に一度だけ振り返る
記録するだけではなく、週に一度支出を確認してみましょう。
「今週はコンビニが多かった」
「外食が少なかった」
など、自分の行動と支出の関係が見えてきます。
7.節約できた金額を記録する
家計簿は使ったお金だけでなく、節約できた金額も記録するとモチベーションにつながります。
たとえば、
サブスク解約:月1,000円節約
スマホ見直し:月2,000円節約
なら、毎月3,000円の固定費を削減できています。
年間では36,000円です。
成果が数字で見えると、家計簿を続ける意味を感じやすくなります。
一人暮らしの家計簿におすすめの予算の決め方
家計簿をつけるだけでなく、項目ごとの予算も決めると家計管理しやすくなります。
たとえば手取り20万円の場合、
- 家賃:60,000円
- 食費:35,000円
- 水道光熱費:12,000円
- 通信費:6,000円
- 日用品費:5,000円
- 交通費:7,000円
- 交際・娯楽費:20,000円
- その他:10,000円
- 貯金:45,000円
というように、自分の生活に合わせて振り分けます。
これはあくまで一例です。
住んでいる地域や生活スタイルによって必要な金額は異なります。
大切なのは、予算の合計が手取り収入を超えないようにすることです。
また、最初から厳しい予算にする必要はありません。
現在食費に月45,000円使っているのに、いきなり25,000円にすると続かない可能性があります。
まず40,000円を目標にするなど、少しずつ調整しましょう。
「余ったら貯金」ではなく貯金も予算に入れる
家計簿をつけるときは、貯金もひとつの項目として考えるのがおすすめです。
「月末に余ったお金を貯金する」という方法では、使い切ってしまうことがあります。
たとえば毎月1万円貯金したいなら、給料が入った時点で1万円を別にします。
残った金額を生活費として家計簿で管理しましょう。
月1万円なら年間12万円です。
最初から1万円が難しければ、月3,000円や5,000円から始めても構いません。
貯金は金額よりも継続することが大切です。
家計簿をつけても節約できない原因
「家計簿は毎日つけているのに、お金が貯まらない」という人もいます。
家計簿は記録するだけでは節約になりません。
記録した内容を見て、行動を変える必要があります。
たとえば食費が毎月予算を1万円超えているなら、その原因を考えます。
外食が多ければ自炊を少し増やす。
食材を捨てているなら買う量を減らす。
コンビニが多ければ利用回数を減らす。
このように、家計簿は「問題を見つけて改善するための道具」として使いましょう。
毎月赤字になる場合は固定費を確認する
食費や娯楽費をそれほど使っていないのに毎月赤字になる場合は、固定費の割合が大きすぎる可能性があります。
特に、
- 家賃
- スマートフォン料金
- インターネット料金
- 保険料
- サブスク
などを確認しましょう。
固定費が手取り収入の大部分を占めていると、毎日の節約だけでは改善しにくい場合があります。
使っていないサービスや、自分に合っていない契約がないか確認してみましょう。
家計簿でやってはいけないこと
家計簿を長く続けるためには、避けたい考え方もあります。
1円単位まで完璧に合わせようとする
数字が合わないことを気にしすぎると、家計簿が負担になります。
数十円、数百円の誤差より、毎月数千円単位で何に使っているのかを把握するほうが重要です。
使った自分を責める
家計簿を見て、「今月も使いすぎた」と落ち込む必要はありません。
外食や趣味にお金を使うこと自体が悪いわけではありません。
予算に対してどうだったかを確認し、必要なら翌月調整しましょう。
予算を厳しくしすぎる
すべての支出を最低限まで削ると、生活が苦しくなります。
趣味や交際費など、自分が楽しむためのお金も予算に入れておきましょう。
家計管理は、生活を楽しみながら続けられることが大切です。
最初の1か月は節約せず記録だけでもいい
家計簿を始めたら、すぐ節約しなければならないと思う必要はありません。
最初の1か月は、普段通り生活しながら記録するだけでも十分です。
その結果、
「食費に4万円使っている」
「サブスクに月4,000円払っている」
「コンビニで月8,000円使っている」
ということがわかれば、翌月から改善できます。
最初から支出を変えてしまうと、自分が普段どれくらい使っているのかわかりにくくなります。
まず現状を知り、そのあと少しずつ変えるという流れがおすすめです。
一人暮らしの家計簿は「続けられる簡単さ」が大切
一人暮らしの家計簿をつける目的は、細かい数字を完璧に管理することではありません。
自分が何にいくら使っているのかを知り、必要な支出と無駄な支出を判断できるようにすることです。
家計簿を始めるなら、
- 毎月の手取り収入を確認する
- 固定費を書き出す
- 食費や日用品などの変動費を記録する
- 週に一度支出を確認する
- 月末に予算と実績を比較する
- 使いすぎた原因を考える
- 翌月の予算を少し調整する
という流れで進めてみましょう。
家計簿の方法は、手書きでもアプリでも表計算でも構いません。
一番大切なのは、自分が無理なく続けられる方法を選ぶことです。
毎日入力するのが面倒なら、週に1回まとめても問題ありません。
分類が面倒なら、最初は「食費」「固定費」「その他」くらいでもよいでしょう。
また、家計簿をつけたからといって、すぐに大きな節約を始める必要もありません。
まず1か月、自分のお金の流れを確認する。
次に、使っていないサブスクをひとつ解約する。
その次に、コンビニ代を月1,000円減らす。
このように、小さな改善を積み重ねれば家計は少しずつ整っていきます。
まずは今日、銀行口座やクレジットカードの明細を確認して、毎月の固定費を書き出してみましょう。
自分のお金の流れを知ることが、一人暮らしの生活費を上手に管理し、無理なく節約を続けるための第一歩です。

コメント